Открытие банковского счёта в Турции для покупки недвижимости — один из наиболее полезных подготовительных шагов для многих иностранных покупателей, хотя наличие личного турецкого банковского счёта не является универсальным юридическим предварительным условием для каждой сделки с недвижимостью.
Турецкий банковский счёт может облегчить:
получение средств из-за рубежа;
хранение турецких лир;
хранение иностранных валют;
оплату бронировочного задатка;
координацию процесса Döviz Alım Belgesi (DAB);
оплату продавцу недвижимости;
документирование платежей;
оплату налогов и сборов;
оформление DASK и страхования;
оплату коммунальных счетов;
оплату ежемесячного aidat;
получение дохода от аренды;
обслуживание турецкой ипотеки;
управление недвижимостью после покупки.
Но иностранные покупатели должны понимать важное различие:
Турецкий банковский счёт полезен, но это не то же самое, что юридическое требование владеть недвижимостью.
Руководство TKGM по DAB для иностранных покупателей подтверждает, что иностранная валюта может, например, быть переведена с зарубежного счёта иностранного покупателя напрямую на турецкий валютный счёт продавца, после чего продавец может продать соответствующую иностранную валюту банку для процедуры конвертации Центрального банка и получить требуемый DAB на имя покупателя.
Таким образом, правильный вопрос не просто:
«Нужен ли иностранцам юридически турецкий банковский счёт для покупки недвижимости?»
Лучший вопрос:
«Сделает ли открытие турецкого счёта эту конкретную сделку с недвижимостью более безопасной, простой и отслеживаемой?»
Для многих международных покупателей ответ — да.
Это руководство на 2026 год объясняет, кто может открыть турецкий банковский счёт, принимаются ли нерезиденты, какие документы могут запросить банки, как получить турецкий налоговый номер, как работают переводы SWIFT, почему банки спрашивают об источнике средств, как DAB вписывается в процесс оплаты и как подготовить банковский счёт перед покупкой недвижимости в Стамбуле.
Важно: Политики банковского онбординга зависят от конкретного учреждения и могут меняться. Документ, принятый одним банком или отделением, не обязательно будет достаточным для другого. Это руководство описывает регуляторную и практическую базу по состоянию на сентябрь 2026 года, а не гарантию того, что конкретный банк откроет счёт конкретному заявителю.
Могут ли иностранцы открыть банковский счёт в Турции?
Да.
Иностранные граждане могут открывать банковские счета в Турции, когда они удовлетворяют требованиям соответствующего банка по идентификации, комплаенсу и открытию счёта.
Однако:
Не существует единого списка документов, гарантирующего открытие счёта в каждом турецком банке.
Банки работают в соответствии с:
банковскими нормативами;
обязательствами по противодействию отмыванию денег;
политиками санкций и комплаенса;
внутренними правилами управления рисками;
требованиями идентификации клиентов.
Поэтому банк может принять одного иностранного заявителя и потребовать дополнительные документы от другого.
Факторы могут включать:
гражданство;
страну проживания;
статус резидента Турции;
налоговую идентификацию;
адрес;
род занятий;
источник дохода;
предполагаемое использование счёта;
ожидаемый размер сделки;
профиль санкций/комплаенса.
Могут ли нерезиденты открыть банковские счета в Турции?
Потенциально да.
Иностранцы не должны предполагать, что турецкое резидентство универсально требуется по закону до открытия банковского счёта.
Фактическая правоспособность зависит от банка.
Например, Türkiye İş Bankası в настоящее время сообщает индивидуальным заявителям, что документация для открытия счёта может включать:
действующий паспорт или, где применимо, вид на жительство;
номер иностранной идентификации или налоговый идентификационный номер;
подтверждение адреса в Турции или, в применимых случаях, адрес, напечатанный в паспорте.
Это показывает, почему иностранные покупатели должны различать:
Турецкое законное резидентство
и
собственные требования банка по онбордингу клиентов.
Некоторые банки или продукты могут быть более снисходительны к нерезидентам, чем другие.
Требуется ли вид на жительство для открытия турецкого банковского счёта?
Не универсально.
Некоторые банковские отношения могут требовать или настоятельно предпочитать турецкий вид на жительство.
Другие могут принять иностранного клиента, используя:
паспорт;
турецкий налоговый номер;
приемлемое подтверждение адреса;
дополнительную документацию комплаенса.
Поэтому:
«Вам всегда нужен вид на жительство» — слишком широкое утверждение.
Но:
«Вы точно можете открыть счёт без резидентства в каждом банке» — также неверно.
Спросите выбранный банк, что он требует для:
вашего гражданства;
страны проживания;
предполагаемого счёта;
цели сделки.
Требуется ли турецкий банковский счёт для покупки недвижимости?
Не обязательно.
Это одно из наиболее важных различий в статье.
Иностранное физическое лицо, покупающее недвижимость, подпадает под турецкую систему конвертации иностранной валюты и DAB.
Но это не означает автоматически, что покупатель должен поддерживать турецкий счёт на своё имя.
Официальный FAQ TKGM по DAB приводит пример, где:
иностранный покупатель отправляет USD напрямую с зарубежного банковского счёта;
деньги поступают на USD-счёт турецкого продавца;
продавец затем продаёт иностранную валюту через турецкий банк для процесса Центрального банка;
DAB оформляется на имя иностранного покупателя;
соответствующий банковский перевод и DAB используются для сделки с недвижимостью.
Поэтому:
Турецкий счёт ≠ универсальное требование владения.
Тем не менее, его открытие часто делает сделку существенно проще в управлении.
Почему стоит открыть турецкий банковский счёт перед покупкой недвижимости?
Для многих иностранных покупателей местный счёт даёт практические преимущества.
Контроль платежей
Покупатель может получить средства из-за рубежа до закрытия сделки вместо попытки международного перевода в тот же день.
Управление валютой
Покупатель может держать отдельные балансы в TRY, EUR или USD в зависимости от банковских продуктов.
Координация DAB
Банк может координировать документацию по конвертации иностранной валюты, необходимую для сделки с недвижимостью иностранного покупателя.
Доказательство платежа
Переводы создают проверяемый след платежей.
Ипотека
Турецкий банк-кредитор обычно требует операционных банковских отношений для погашения и выдачи кредита.
Расходы после покупки
Тот же счёт может использоваться для:
коммунальных услуг;
aidat;
налогов;
страхования;
управления недвижимостью.
Доход от аренды
Владельцы недвижимости могут использовать счёт для получения арендной платы и регулярных расходов.
Удалённое владение
Мобильный и интернет-банкинг может облегчить управление после отъезда покупателя из Турции.
Шаг 1 — Получите турецкий налоговый идентификационный номер
Для многих иностранных покупателей, не имеющих турецкого номера иностранной идентификации, получение Vergi Kimlik Numarası, или турецкого налогового идентификационного номера, является важным ранним шагом.
Налоговая администрация Турции — Gelir İdaresi Başkanlığı (GİB) — в настоящее время предоставляет онлайн:
Заявку на потенциальный налоговый идентификационный номер для иностранцев.
Официальная заявка в цифровой налоговой службе запрашивает информацию, включая:
имя;
фамилию;
гражданство;
номер паспорта;
номер телефона;
адрес;
идентификационную информацию.
Это позволяет многим иностранным заявителям начать процесс в цифровом формате, а не рассматривать налоговый номер как нечто, что может быть выдано только в физической налоговой инспекции.
Нужен ли налоговый номер для покупки недвижимости?
Налоговая идентификация имеет отношение к самой сделке с недвижимостью.
Опубликованное юридическое руководство TKGM отмечает, что налоговая идентификационная информация записывается вместе с идентификационной информацией сторон в официальной документации о продаже недвижимости.
Оно также объясняет, что если иностранное лицо имеет турецкий Yabancı Kimlik Numarası (YKN), этот номер иностранной идентификации может функционировать как налоговый идентификационный номер в рамках применимой системы.
Таким образом, иностранные покупатели могут столкнуться с:
Турецкий номер иностранной идентификации — YKN
или
Турецкий налоговый идентификационный номер — VKN
в зависимости от их статуса.
Налоговый номер vs номер иностранной идентификации
Эти два номера не следует автоматически путать.
Vergi Kimlik Numarası
Налоговый идентификационный номер.
Обычно актуален для иностранцев, у которых ещё нет турецкого номера иностранной идентификации.
Yabancı Kimlik Numarası
Номер иностранной идентификации.
Обычно 11-значный номер, начинающийся с 9, выдаваемый в рамках соответствующей турецкой системы идентификации/резидентства.
Для иностранцев, имеющих YKN, турецкие нормативы могут использовать этот номер как налоговый идентификационный номер лица в соответствующих процедурах.
Создаёт ли получение турецкого налогового номера налоговое резидентство?
Нет.
Получение турецкого налогового идентификационного номера для банковских или имущественных процедур не следует путать с автоматическим становлением турецким налоговым резидентом.
Налоговый идентификационный номер — это административный идентификатор.
Налоговое резидентство зависит от отдельных юридических критериев.
Поэтому иностранные покупатели недвижимости должны различать:
наличие турецкого налогового номера
и
быть налоговым резидентом Турции.
Шаг 2 — Подготовьте паспорт
Действующий паспорт — один из основных документов, используемых при идентификации иностранных клиентов.
Система идентификации клиентов MASAK требует, чтобы финансовые учреждения идентифицировали клиентов до установления соответствующих деловых отношений.
Для нетурецких физических лиц требуемая идентификационная информация включает:
имя;
фамилию;
дату и место рождения;
гражданство;
тип и номер документа, удостоверяющего личность;
адрес;
подпись;
контактные данные;
информацию о профессии/бизнесе.
Идентификационная информация проверяется через принятый документ, такой как паспорт, документ о проживании или другой утверждённый документ, удостоверяющий личность.
Шаг 3 — Подготовьте подтверждение адреса
Подтверждение адреса важно, поскольку турецкие правила AML/KYC требуют получения и проверки адресной информации в рамках продолжающихся банковских отношений.
MASAK подтверждает, что адресная информация должна быть получена и проверена как для турецких, так и для иностранных физических лиц-клиентов.
В зависимости от банка приемлемые доказательства могут включать:
счёт за коммунальные услуги;
банковскую выписку;
адресный документ, выданный государством;
турецкую документацию о проживании;
адрес, напечатанный в паспорте;
другой документ, принятый банком.
Например, İşbank в настоящее время определяет подтверждение действительного адреса проживания в Турции или, где применимо, адреса, напечатанного в паспорте заявителя, среди возможных доказательств для открытия счёта.
Должен ли адрес быть в Турции?
Не обязательно в каждых банковских отношениях.
Это зависит от конкретного банка.
Иностранные инвесторы в недвижимость могут постоянно проживать в:
Европе;
странах Персидского залива;
Северной Америке;
Азии;
другой юрисдикции.
Банк может принять зарубежный адрес, если его внутренние процедуры это позволяют и адрес может быть должным образом проверен.
Однако другой банк может запросить:
турецкий адрес;
вид на жительство;
дополнительное подтверждение иностранного адреса.
Не предполагайте, что практика одного отделения является универсальным национальным правилом.
Шаг 4 — Подготовьте турецкий или доступный мобильный номер
Мобильный номер операционно важен, поскольку турецкий цифровой банкинг обычно relies on:
SMS-верификацию;
одноразовые пароли;
верификацию приложения;
оповещения безопасности.
Например, система цифрового банкинга Ziraat использует одноразовые SMS-коды для определённых транзакций, включая переводы получателям, которые ранее не были зарегистрированы.
Иностранные покупатели, которые вернутся за границу, должны подумать об этом до отъезда из Турции.
Не открывайте счёт, используя номер телефона, который вскоре станет недоступным.
Международный мобильный доступ может иметь значение
Иностранные владельцы часто обнаруживают эту проблему только после возвращения домой.
Если система безопасности банка зависит от:
SMS → турецкая SIM → телефон
и SIM перестаёт работать за границей, доступ к счёту может стать затруднительным.
Например, Ziraat предоставляет специальные процедуры для включения доступа к интернет/мобильному банкингу с иностранных IP-адресов и консультирует клиентов по настройкам зарубежного доступа.
При открытии счёта спросите:
Будет ли мой мобильный банкинг работать за границей?
Можно ли зарегистрировать мой иностранный номер телефона?
Будут ли SMS приходить за пределы Турции?
Ограничен ли доступ с иностранных IP?
Могу ли я изменить номер телефона удалённо?
Что произойдёт, если моя SIM потеряется?
Эти операционные вопросы могут стать важными при управлении стамбульской недвижимостью удалённо.
Шаг 5 — Объясните, зачем вам нужен счёт
Банки обязаны знать своих клиентов.
Турецкое законодательство о противодействии отмыванию денег требует, чтобы охваченные финансовые учреждения идентифицировали клиентов и принимали соответствующие меры должной осмотрительности до установления транзакций или отношений.
Для покупателя недвижимости цель обычно очевидна:
«Я открываю счёт для покупки и управления недвижимостью в Турции.»
Вас могут спросить о:
ожидаемой входящей сумме;
стране происхождения;
цене недвижимости;
роде занятий;
источнике дохода;
ожидаемой частоте переводов;
принадлежат ли средства вам;
будет ли счёт получать доход от аренды.
Предоставление чёткой, последовательной информации снижает ненужное трение.
Какие документы могут понадобиться иностранцу для открытия банковского счёта?
Практический контрольный список может включать:
Идентификация
действующий паспорт;
вид на жительство, если применимо;
номер иностранной идентификации, если имеется.
Налоги
турецкий налоговый идентификационный номер, где требуется.
Адрес
счёт за коммунальные услуги;
выписка из иностранного банка;
турецкий адресный документ;
другое приемлемое подтверждение адреса.
Контакты
активный номер мобильного телефона;
адрес электронной почты.
Финансовая информация
В зависимости от требований банка/комплаенса:
род занятий;
работодатель;
информация о доходах;
документация об источнике средств;
банковские выписки.
Документы, связанные с недвижимостью
Для крупного перевода недвижимости может быть полезно иметь:
соглашение о бронировании;
договор купли-продажи недвижимости;
информацию Tapu;
данные продавца;
план платежей.
Точный список зависит от банка.
Пример: требования İşbank для открытия счёта
В качестве полезного текущего примера, информация İşbank по онбордингу иностранных клиентов перечисляет:
действующий паспорт не старше 10 лет или применимый вид на жительство;
номер иностранной идентификации или налоговый идентификационный номер;
подтверждение адреса в Турции или, в применимых ситуациях, адрес, напечатанный в паспорте.
Это пример текущих требований одного банка, а не общенациональная гарантия.
Могут ли иностранцы открыть турецкий банковский счёт онлайн?
Потенциально, но доступность не универсальна.
İşbank в настоящее время заявляет, что иностранные граждане, соответствующие применимым требованиям, могут инициировать заявку на открытие счёта, используя:
номер иностранной идентификации;
паспортную информацию;
через свою систему цифрового онбординга, с дополнительными процедурными деталями, обрабатываемыми в соответствии с правилами онбординга банка.
Однако:
Не предполагайте, что каждый нерезидент-иностранец может открыть каждый турецкий банковский счёт полностью онлайн.
Цифровой онбординг может зависеть от:
турецкого YKN;
NFC-совместимой идентификации;
телефонной верификации;
резидентства;
банковской технологии;
гражданства;
проверок комплаенса.
Многие международные покупатели недвижимости могут всё ещё находить онбординг в отделении более практичным.
Можете ли вы открыть счёт из-за рубежа до поездки в Турцию?
Некоторые банковские структуры могут поддерживать формы удалённого онбординга, но это в высшей степени зависит от конкретного банка.
Ziraat в настоящее время публикует процедуру международного перевода, согласно которой перевод из-за рубежа может быть использован для инициирования открытия счёта при условии предоставления определённой информации и документации в соответствующее отделение. Его опубликованные инструкции ссылаются на информацию, включая паспортные данные, адрес и телефон, вместе с подписанным запросом на открытие счёта.
Это не следует интерпретировать как:
«Каждый иностранец может мгновенно открыть любой турецкий банковский счёт удалённо.»
Перед переводом средств свяжитесь с выбранным банком и подтвердите точный текущий процесс.
Стоит ли открывать счёт до выбора недвижимости?
Если вы знаете, что намерены купить турецкую недвижимость, открытие счёта относительно рано может быть полезным.
Практическая последовательность:
Налоговый номер
↓
Банковский счёт
↓
Базовая подготовка финансирования / комплаенса
↓
Выбор недвижимости
↓
Бронирование / должная проверка
↓
Договор купли-продажи
↓
Перевод средств
↓
DAB
↓
Закрытие Tapu
Это снижает банковскую неопределённость, когда сделка становится срочной.
Какой тип счёта следует открыть покупателю недвижимости?
Иностранный покупатель обычно хочет текущий / счёт до востребования, подходящий для платежей и переводов.
В зависимости от банка, дополнительные субсчета могут быть доступны в:
TRY;
USD;
EUR;
GBP;
других поддерживаемых валютах.
Текущий счёт в иностранной валюте может быть особенно полезен, когда средства на покупку поступают из-за рубежа.
Например, Ziraat в настоящее время предлагает текущие счета в иностранной валюте, которые могут получать и отправлять переводы в иностранной валюте.
Счёт в TRY vs счёт в USD / EUR
Иностранный покупатель недвижимости часто выигрывает от наличия обоих.
Счёт в TRY
Полезен для:
налогов;
местных сборов;
aidat;
коммунальных услуг;
местных переводов;
регулярных платежей.
Счёт в иностранной валюте
Полезен для:
получения зарубежных средств;
хранения иностранной валюты перед конвертацией;
отслеживания средств на покупку;
координации DAB, где это уместно.
Точную структуру следует обсудить с банком перед оплатой недвижимости.
Что такое IBAN в Турции?
IBAN идентифицирует банковский счёт для целей платежа.
Турецкие IBAN содержат 26 символов и начинаются с:
TR
Ziraat особо отмечает, что указание IBAN во входящих переводах повышает скорость и безопасность.
Для платежей за недвижимость всегда проверяйте полный IBAN независимо перед отправкой денег.
Никогда не доверяйте IBAN только потому, что он был отправлен через WhatsApp
Мошенничество с платёжными инструкциями — реальный риск сделки.
Представьте, что покупатель получает электронное письмо:
«Наш банковский счёт изменился. Отправьте 250 000 € на этот новый IBAN.»
Перед отправкой:
подтвердите инструкцию через известный канал;
проверьте имя владельца счёта;
сравните его с договором;
свяжитесь с продавцом/застройщиком независимо;
не полагайтесь на недавно предоставленный номер телефона в подозрительном сообщении.
Крупные переводы за недвижимость следует проверять дважды.
Что такое SWIFT?
SWIFT — это международная система банковских сообщений, обычно используемая для трансграничных банковских переводов.
Иностранный покупатель может отправить:
EUR/USD/другую валюту
из:
банка своей страны
в:
турецкий банковский счёт
используя:
имя получателя;
IBAN;
информацию о банке/SWIFT;
ссылку на платёж.
Банк покупателя и турецкий банк-получатель могут оба проводить проверки комплаенса до зачисления средств.
Сколько времени занимает международный перевод за недвижимость?
Не существует универсальной гарантированной продолжительности.
Сроки международного перевода могут зависеть от:
банка-отправителя;
банка-получателя;
валюты;
банков-корреспондентов;
времени отсечения;
выходных;
проверки комплаенса;
суммы перевода;
документации.
Поэтому:
Не планируйте закрытие сделки с недвижимостью, предполагая, что международный перевод обязательно придёт в тот же день.
Отправляйте достаточно рано, защищая покупателя договорно.
Комиссии банков-корреспондентов
Международные платежи SWIFT могут проходить через банки-посредники.
Возможные расходы могут включать:
комиссию банка-отправителя;
комиссию банка-корреспондента;
комиссию банка-получателя;
стоимость конвертации валюты.
Это важно, если продавец ожидает точную сумму.
Например:
Продавец должен получить:
300 000 €
Покупатель отправляет:
300 000 €
но комиссии посредников уменьшают поступление до:
299 850 €
Договор должен чётко указывать, должен ли покупатель обеспечить поступление полной чистой суммы продавцу.
Используйте чёткую ссылку на платёж
Для перевода, связанного с недвижимостью, осмысленная ссылка может помочь установить аудиторский след.
Например:
Платёж за недвижимость в Стамбуле – [Ссылка на недвижимость / Договор]
намного лучше, чем:
Частный перевод
или
Подарок
когда платёж фактически является возмещением за недвижимость.
Особенно для сделок с гражданством важна согласованность между:
покупателем;
продавцом;
суммой;
договором;
банковскими квитанциями;
DAB;
Tapu.
Почему банки спрашивают об источнике средств
Покупатель, переводящий 300 000 € или 500 000 $, не должен удивляться, если банк спросит:
«Откуда эти деньги?»
Банки Турции работают в соответствии с обязательствами по должной осмотрительности клиентов и AML.
MASAK заявляет, что финансовые учреждения должны знать своих клиентов и получать достаточную информацию о деятельности клиентов.
Индикаторы подозрительных банковских операций MASAK также особо выделяют трудность объяснения:
цели транзакции; или
источника средств
как потенциальный индикатор риска.
Поэтому:
Проверки источника средств — это нормальные процедуры комплаенса, а не обвинение.
Что может доказать источник средств?
В зависимости от источника документы могут включать:
Зарплата / Сбережения
подтверждение занятости;
расчётные листки;
накопленные банковские выписки.
Доход от бизнеса
финансовую отчётность компании;
подтверждение дивидендов;
налоговые записи.
Продажа другой недвижимости
договор купли-продажи;
документацию о предыдущей передаче права собственности;
банковскую квитанцию.
Ликвидация инвестиций
выписки брокера;
банковские инвестиционные записи.
Наследство
документацию о наследстве;
подтверждение банковского перевода.
Подарок
документацию о подарке;
объяснение отношений;
подтверждение источника средств дарителя, где требуется.
Банк решает, какие доказательства он считает достаточными.
Источник средств vs источник богатства
Эти концепции связаны, но различны.
Источник средств
Откуда пришли деньги для этой транзакции.
Пример:
400 000 € от продажи квартиры в Германии.
Источник богатства
Как покупатель накопил своё общее богатство.
Пример:
Двадцать лет владения бизнесом.
Для значительной транзакции банк может запросить информацию об одном или обоих в зависимости от своей оценки риска.
Не ждите дня закрытия, чтобы объяснить крупный перевод
Если вы планируете отправить:
500 000 €
на недавно открытый турецкий банковский счёт, сначала свяжитесь с банком.
Объясните:
цель;
ожидаемую дату перевода;
счёт отправителя;
сумму;
валюту;
сделку с недвижимостью.
Спросите, какая документация может потребоваться команде комплаенса.
Это может предотвратить ситуацию, когда деньги поступают непосредственно перед Tapu, но удерживаются в ожидании документации.
Может ли банк задержать перевод для проверки комплаенса?
Да.
Банки имеют регуляторные обязательства расследовать транзакции, когда это необходимо.
Система MASAK требует сообщать о подозрительных транзакциях независимо от суммы при наличии соответствующего подозрения, и регулируемые учреждения могут нуждаться в дополнительной информации в рамках своей проверки.
Поэтому:
«Деньги покинули мой зарубежный счёт»
не обязательно означает:
«Деньги немедленно доступны для закрытия сделки с недвижимостью.»
Заложите время в процесс оплаты.
Избегайте ненужных переводов от третьих лиц
Предположим, покупатель недвижимости:
John Smith
но деньги за недвижимость поступают от:
Компании XYZ Ltd
или
счёта друга.
Это не означает автоматически, что транзакция запрещена.
Но это создаёт дополнительные вопросы:
Почему платит третья сторона?
Какие отношения существуют?
Является ли платёж кредитом, дивидендом, подарком или распределением компании?
Кто является бенефициарным владельцем средств?
Допускает ли это структура платежа для гражданства?
Где возможно, чистый:
покупатель → продавец
или чётко задокументированная банковская структура проще для объяснения.
Не разделяйте крупный перевод, чтобы избежать вопросов банка
Попытка разбить один крупный платёж за недвижимость на множество необычных мелких транзакций только для того, чтобы избежать внимания комплаенса, может создать больше — а не меньше — банковского риска.
Лучшая стратегия:
подготовить документацию и чётко объяснить законную транзакцию.
Банковский счёт и DAB
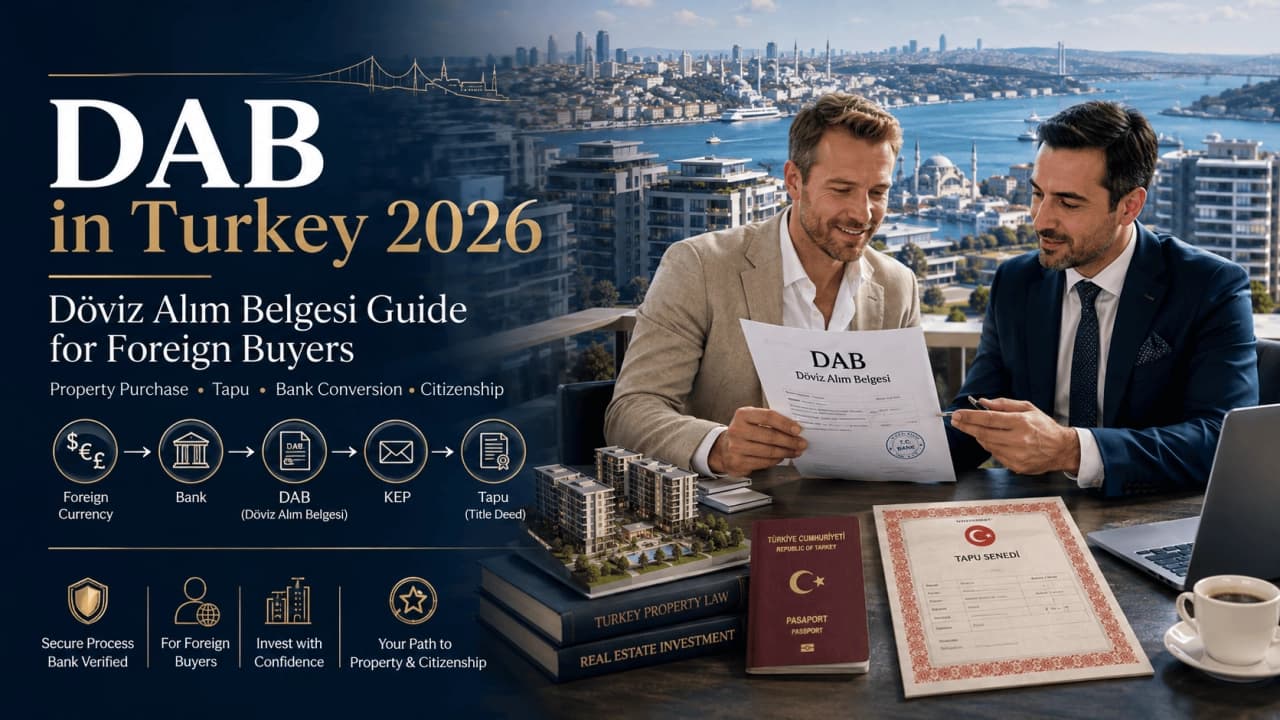
Döviz Alım Belgesi — одна из наиболее важных причин, по которой банковское обслуживание должно быть тщательно скоординировано для иностранных покупателей недвижимости.
TKGM подтверждает, что для покупки недвижимости иностранными физическими лицами требуемая иностранная валюта должна быть продана через банк в систему Центрального банка, а полученный DAB представлен для сделки с правом собственности.
Процесс DAB должен произойти до соответствующей сделки продажи Tapu.
Кто может оформить DAB?
Циркуляр TKGM 2022/1 гласит, что иностранная валюта может быть продана банку:
покупателем;
продавцом;
их доверенными лицами;
их представителями.
DAB, выданный банком, должен содержать конкретную идентифицирующую информацию о покупателе и соответствующей сделке с недвижимостью.
Это ещё одна причина, по которой собственный турецкий банковский счёт покупателя не обязательно является формальным предварительным условием.
Пример: покупатель использует свой турецкий банковский счёт
Простая структура может выглядеть так:
Зарубежный счёт покупателя
↓
Турецкий счёт покупателя в USD/EUR
↓
Банк выполняет требуемую конвертацию / процесс DAB
↓
Продавцу платят в соответствии с согласованной структурой
↓
Передача Tapu
Это даёт покупателю сильный контроль над процессом оплаты.
Пример: у покупателя нет турецкого счёта
TKGM предоставляет альтернативный пример:
Зарубежный счёт покупателя в USD
↓
Турецкий счёт продавца в USD
↓
Продавец организует банковскую конвертацию для DAB покупателя
↓
Банковская документация представляется в Tapu
Эта структура может работать в рамках опубликованной системы DAB.
Однако транзакция должна быть скоординирована с:
банком-получателем;
продавцом;
адвокатом/консультантом;
требованиями Tapu;
до перевода средств.
Сумма DAB должна исключать несвязанные расходы
Циркуляр TKGM гласит, что сумма, используемая для имущественного DAB, должна относиться к возмещению за продажу недвижимости / обещание продажи и не должна включать несвязанные статьи, такие как комиссия или другие расходы, в заявленную сумму конвертации.
Поэтому разделите:
цену покупки недвижимости
от
комиссии агентства
юридического гонорара
мебели
других расходов
где это уместно.
Не переводите всё под одной необъяснённой меткой платежа.
Банковский счёт и турецкое гражданство через инвестиции в недвижимость
Банковская документация становится ещё более важной, когда покупатель намеревается использовать недвижимость для получения турецкого гражданства через инвестиции.
TKGM заявляет, что сделки с недвижимостью, связанные с гражданством, требуют не только DAB, но и банковского подтверждения платежа от покупателя продавцу.
Это делает чистый след платежей essential.
Для покупок с целью получения гражданства транзакция должна координировать:
имя покупателя;
имя продавца;
недвижимость;
валюту;
сумму перевода;
DAB;
банковскую квитанцию;
оценку / TTB;
стоимость Tapu;
отметку о гражданстве.
Покупатели для гражданства должны избегать неформальных платежей
Для обычной небольшой коммерческой транзакции люди иногда используют:
наличные;
третьи стороны;
разделённые переводы.
Сделка с недвижимостью для гражданства — не место для неясного следа платежей.
Банковское подтверждение должно поддерживать инвестиционную структуру.
Перед перемещением средств подтвердите:
кто кому платит, через какой банк, в какой валюте и что указано в квитанции.
Должен ли покупатель платить продавцу из турецкого банка?
Не обязательно в каждой сделке с недвижимостью.
Опубликованный пример DAB TKGM прямо допускает, что иностранный покупатель может отправить иностранную валюту с зарубежного банковского счёта напрямую на турецкий счёт продавца до того, как продавец организует конвертацию DAB.
Однако для сделок с гражданством банковское подтверждение платежа должно удовлетворять применимым требованиям гражданства.
Поэтому избегайте рассмотрения общего примера DAB как замены планирования сделки, специфичной для гражданства.
Турецкий банковский счёт и ипотека
Если покупатель использует турецкое ипотечное финансирование, банковские отношения становятся более центральными.
Кредитор может использовать счёт для:
выдачи кредита;
комиссий, связанных с ипотекой;
страхования;
ежемесячных платежей;
автоматического платежа.
Банковский счёт и задаток за недвижимость
Местный банковский счёт может сделать бронировочные платежи проще и более отслеживаемыми.
Но открытие счёта не отвечает на вопрос:
возвратен ли Kapora.
Это остаётся вопросом договора.
Используйте банковскую систему для документирования платежа, затем полагайтесь на чёткое соглашение о бронировании для определения:
цели;
условий возврата;
неисполнения обязательств продавцом;
неисполнения обязательств покупателем.
Банковский счёт и договор купли-продажи недвижимости
Договор купли-продажи должен соответствовать структуре платежей.
Если договор говорит:
300 000 EUR
но платёжные инструкции внезапно требуют:
USD на счёт третьей стороны
остановитесь и устраните расхождение.
Договор должен идентифицировать или чётко поддерживать:
сумму покупки;
валюту;
план рассрочки;
получателя платежа;
процесс DAB;
платёж при закрытии.
Сколько денег следует перевести в Турцию до закрытия?
Универсальной суммы не существует.
Благоразумный подход — перевести только то, что требуется согласно задокументированному плану сделки.
Покупатель должен поддерживать резервы для:
цены покупки;
расходов, связанных с Tapu;
оценки;
страхования;
юридических расходов;
банковских комиссий;
комиссии агентства, если применимо;
расходов после покупки.
Не переводите полную сумму покупки на счёт, пока не поймёте:
доступ;
статус комплаенса;
лимиты переводов;
конвертацию;
процедуру DAB;
дату закрытия.
Лимиты банковских переводов
Не существует единого универсального лимита турецкого банковского перевода для каждого иностранного клиента.
Лимиты могут зависеть от:
банка;
клиента;
канала перевода;
интернет-банкинга;
мобильного банкинга;
перевода в отделении;
статуса безопасности;
валюты;
бенефициара;
истории транзакций.
Сделка с недвижимостью может превышать обычные цифровые лимиты.
Перед закрытием спросите банк:
«Могу ли я перевести 15 миллионов TRY / 300 000 € с этого счёта в запланированную дату закрытия?»
Не обнаруживайте дневной лимит, сидя в Tapu.
Запросите увеличение лимита до закрытия
Где банк это позволяет, организуйте:
увеличение лимита перевода;
регистрацию бенефициара;
авторизацию отделения;
предварительное согласование комплаенса;
до даты сделки.
Если для крупного платежа требуется визит в отделение, знайте это заранее.
Мобильный банкинг — часть управления недвижимостью
Иностранному покупателю позже может потребоваться оплатить:
электричество;
воду;
газ;
интернет;
aidat;
налоги;
страхование;
управляющего недвижимостью.
Поэтому надёжный мобильный банкинг может иметь почти такое же значение после покупки, как и во время закрытия.
При открытии счёта подтвердите:
английский интерфейс, если требуется;
международный вход;
функцию перевода;
регулярные платежи;
выписки по счёту;
квитанции в PDF.
Сохраняйте каждую банковскую квитанцию
Для покупок недвижимости ведите цифровое дело транзакции, содержащее:
квитанцию о входящем SWIFT;
выписку с турецкого банковского счёта;
квитанцию о задатке;
DAB;
квитанцию об оплате продавцу;
ипотечные документы, если применимо;
подтверждение платежа Tapu;
подтверждение платежа для гражданства, если применимо.
Например, Ziraat позволяет пользователям цифрового банкинга получать квитанции о транзакциях из истории счёта и отправлять их по электронной почте.
Не полагайтесь только на скриншоты.
Загружайте официальные квитанции.
Сохраняйте документы для будущей перепродажи и налоговых вопросов
Годы спустя вам может потребоваться доказать:
стоимость приобретения;
платёж за недвижимость;
банковский источник;
инвестированный капитал;
расходы на ремонт;
налоговую базу.
Организованное хранение банковской документации во время покупки намного проще, чем попытка восстановить транзакцию пять лет спустя.
Может ли кто-то открыть банковский счёт по доверенности?
Потенциально, но принятие зависит от банка и формулировки/формы доверенности.
Банки могут требовать полномочия, прямо охватывающие такие вопросы, как:
открытие счетов;
подписание банковских договоров;
совершение переводов;
получение карт;
интернет-банкинг;
валютные операции.
Общая доверенность на покупку недвижимости не гарантирует автоматически принятие банком.
Если требуется банковское полномочие, подтвердите запрашиваемую банком формулировку перед подготовкой доверенности.
Может ли ваш агент по недвижимости открыть счёт за вас?
Не предполагайте этого.
Агент, помогающий вам купить квартиру, не имеет автоматических полномочий:
открывать банковский счёт;
контролировать ваши средства;
совершать переводы.
Если представительство действительно необходимо, полномочия должны быть официальными и ограниченными.
Никогда не передавайте:
пароль от мобильного банкинга;
код SMS-верификации;
PIN-код дебетовой карты;
агенту или продавцу.
Защищайте свои учётные данные для онлайн-банкинга
Банкам не понадобятся ваши полные учётные данные для входа, чтобы «помочь обработать недвижимость».
Защищайте:
пароль;
OTP;
SMS-код;
мобильное подтверждение;
PIN-код карты.
Если кто-то просит вас отправить OTP, чтобы «завершить передачу недвижимости», остановитесь и свяжитесь с банком напрямую.
Остерегайтесь поддельных банковских счетов и платёжных инструкций
Иностранные покупатели недвижимости — привлекательные цели для мошенничества с счетами и платежами.
Общие предупредительные признаки включают:
изменение IBAN в последнюю минуту;
нового бенефициара;
личный счёт, заменяющий счёт компании;
давление с требованием немедленного перевода;
электронное письмо отправителя с незначительно изменённым доменом;
просьбу сохранить платёж в тайне.
Всегда проверяйте инструкции высокой стоимости независимо.
Кто должен получить деньги за недвижимость?
Структура платежей должна логически соответствовать юридической сделке.
Потенциальные законные получатели могут включать:
зарегистрированного продавца;
компанию-застройщика;
банк в рамках одобренной ипотечной/закрывающей схемы;
другую сторону, роль которой чётко задокументирована.
Если продавец по договору:
XYZ İnşaat A.Ş.
но платёж запрашивается на:
личный счёт сотрудника
спросите почему.
Чем сложнее путь платежа, тем больше документации вам нужно.
Не используйте наличные для крупного платежа за недвижимость, не понимая последствий
Крупные наличные платежи создают:
слабую отслеживаемость;
проблемы с источником средств;
доказательственные трудности;
осложнения с гражданством;
риски безопасности.
Банковский перевод обеспечивает гораздо более сильное доказательство:
отправителя;
получателя;
суммы;
даты;
валюты.
Для иностранной сделки с недвижимостью задокументированный банковский след, как правило, гораздо легче защитить.
Можете ли вы перевести со счёта компании?
Возможно, в зависимости от сделки и причины платежа.
Но если покупатель — физическое лицо, а деньги поступают от его компании, банк может захотеть понять, представляют ли они:
дивиденды;
зарплату;
заём акционера;
распределение;
другой законный источник.
Для покупок, связанных с гражданством, структуры платежей от третьих лиц/компаний требуют особенно тщательного рассмотрения.
Не импровизируйте.
Стратегия валюты банковского счёта
Иностранный покупатель должен решить:
В какой валюте сейчас мой капитал?
В какой валюте договор?
Какая валюта достигнет Турции?
Что должно быть конвертировано для DAB?
В какой валюте продавец в конечном итоге получит платёж?
Какой спред конвертации возьмёт банк?
Плохо спланированная конвертация может создать значительные ненужные расходы при крупной сделке с недвижимостью.
Пример стоимости обмена валюты
Предположим, вы переводите:
400 000 €
Разница всего в:
1%
в эффективной стоимости конвертации равна:
4 000 €
Поэтому перед конвертацией крупной суммы:
запросите применимый обменный курс;
поймите процесс DAB;
различайте рыночный курс и клиентский курс банка;
избегайте ненужной двойной конвертации.
Банковское исполнение — часть стоимости недвижимости.
Избегайте двойной конвертации валюты
Неэффективная структура может быть:
EUR → USD → TRY
когда необходимо было только:
EUR → TRY.
Каждая конвертация может вносить спред и стоимость.
Перед перемещением денег составьте карту всего потока.
Можете ли вы договориться об обменном курсе?
Для очень крупных валютных операций банки в некоторых обстоятельствах могут предоставить индивидуальное ценообразование для сделки.
Это зависит от банка и рынка.
Если вы планируете конвертировать значительную сумму за недвижимость, спросите команду казначейства/отделения, какой курс будет применяться, а не предполагайте, что небольшой розничный курс на экране — единственный доступный.
Нужно ли вам более одного турецкого банка?
Не обязательно.
Одного банка может быть достаточно.
Однако некоторые инвесторы поддерживают отношения с более чем одним учреждением для:
сравнения финансирования;
гибкости переводов;
различного ценообразования на иностранную валюту;
операционной избыточности.
Не открывайте несколько счетов без необходимости, если они усложняют комплаенс и администрирование.
Выбор турецкого банка для покупки недвижимости
Вместо того чтобы спрашивать:
«Какой банк лучший?»
сравните:
| Фактор | Что проверить |
|---|---|
| Принятие иностранных клиентов | Принимает ли банк ваш профиль гражданства/резидентства? |
| Документы | Что именно требуется? |
| Поддержка на английском | Доступна ли поддержка в отделении / цифровая? |
| Иностранная валюта | Доступны ли счета в USD/EUR? |
| SWIFT | Возможность и стоимость входящих/исходящих переводов |
| Ценообразование на иностранную валюту | Курсы конвертации/спреды |
| Опыт DAB | Может ли отделение эффективно обработать DAB для иностранного покупателя недвижимости? |
| Лимиты переводов | Могут ли быть выполнены платежи за недвижимость высокой стоимости? |
| Мобильный банкинг | Будет ли он работать за границей? |
| Ипотека | Актуально, если требуется финансирование |
| После покупки | Функциональность для коммунальных услуг/аренды/управления недвижимостью |
Для покупателей недвижимости отделение банка, имеющее опыт в иностранных сделках с недвижимостью, может быть более полезным, чем выбор исключительно по узнаваемости бренда.
Стоит ли открывать счёт рядом с недвижимостью?
Не обязательно.
Современный турецкий банкинг в значительной степени взаимосвязан на национальном уровне.
Однако открытие в отделении, имеющем опыт в:
иностранных клиентах;
DAB;
платежах за недвижимость высокой стоимости;
сделках с гражданством;
может сделать процесс более гладким.
Покупатель в Стамбуле может извлечь выгоду из использования отделения, привыкшего к иностранным сделкам с недвижимостью.
Контрольный список открытия банковского счёта
Перед подачей заявки
Паспорт действителен
Турецкий налоговый номер получен
YKN доступен, если применимо
Подтверждение адреса подготовлено
Номер мобильного телефона активен
Электронная почта активна
Информация о профессии/доходе подготовлена
Комплаенс
Источник средств идентифицируем
Крупный входящий перевод объяснён
Поддерживающие документы доступны
Ожидаемая сумма перевода раскрыта, если запрошено
Цель счёта чётко объяснена
Настройка счёта
Счёт в TRY открыт
Требуемый счёт в иностранной валюте открыт
IBAN записан
Информация SWIFT подтверждена
Мобильный банкинг активирован
Интернет-банкинг активирован
Зарубежный доступ протестирован
Функция загрузки квитанций протестирована
Покупка недвижимости
Банковские реквизиты продавца проверены
Платёжные инструкции по договору проверены
Структура задатка проверена
Время перевода SWIFT запланировано
Процедура DAB подтверждена
Лимит перевода подтверждён
Процесс обменного курса понятен
Время окончательного платежа скоординировано с Tapu
Покупатели для гражданства
Банковский след от покупателя к продавцу рассмотрен
Требования DAB проверены
Ссылка на платёж проверена
Процесс TTB/оценки скоординирован
Структура сделки для гражданства рассмотрена до перевода
Красные флаги банковского обслуживания недвижимости
| Красный флаг | Почему это важно |
|---|---|
| «Вам не нужен договор; просто отправьте деньги» | Платёж происходит до установления юридических условий |
| Личный счёт получает платёж застройщика | Получатель может не совпадать с продавцом |
| IBAN изменён в последнюю минуту | Возможное мошенничество |
| Покупатель не может идентифицировать владельца счёта | Риск возврата |
| Агент запрашивает пароль от мобильного банкинга | Серьёзная проблема безопасности |
| Деньги отправлены от несвязанной третьей стороны без документации | Проблемы комплаенса/следа платежей |
| Крупный перевод поступает в день Tapu без банковской подготовки | Средства могут быть недоступны немедленно |
| Покупатель не знает о комиссиях SWIFT | Продавец может получить меньше требуемого |
| Покупатель конвертирует валюту до понимания DAB | Документация может усложниться |
| Ссылка на платёж расплывчата или неверна | Аудиторский след ослабевает |
| Покупатель для гражданства платит наличными | Серьёзный документальный риск |
| Банк спрашивает об источнике средств, а у покупателя нет доказательств | Перевод может быть задержан |
| Покупатель не может получить доступ к мобильному банкингу за границей | Управление после покупки становится сложным |
| Лимит перевода проверен только в день закрытия | Закрытие может не состояться |
| Покупатель отправляет OTP продавцу | Безопасность счёта скомпрометирована |
Распространённые банковские ошибки иностранных покупателей недвижимости
Ошибка 1 — Ожидание недели Tapu для открытия счёта
KYC и комплаенс могут занять время.
Готовьтесь заранее.
Ошибка 2 — Предположение, что налоговый номер гарантирует открытие счёта
Это не так.
Банк всё равно проводит онбординг клиента.
Ошибка 3 — Предположение, что вид на жительство всегда требуется
Политика банков различается.
Ошибка 4 — Предположение, что без турецкого счёта вы не можете купить
Собственные примеры DAB TKGM показывают структуры сделок, где иностранные средства поступают напрямую на турецкий счёт продавца.
Ошибка 5 — Отправка полной цены до должной проверки
Банковское удобство не заменяет защиту покупателя.
Ошибка 6 — Неподготовка доказательств источника средств
Крупные переводы за недвижимость могут законно вызывать расширенные вопросы банка.
Ошибка 7 — Использование несвязанного счёта третьей стороны
Это усложняет след платежей.
Ошибка 8 — Игнорирование расходов SWIFT
Продавец может получить меньше согласованной суммы.
Ошибка 9 — Слишком ранняя конвертация валюты
Сначала должна быть установлена структура DAB и закрытия.
Ошибка 10 — Забывание о мобильном банкинге за границей
Иностранным владельцам нужен долгосрочный доступ.
Ошибка 11 — Предоставление агенту доступа к онлайн-банкингу
Никогда не делитесь паролями или кодами безопасности.
Ошибка 12 — Рассмотрение банковского перевода как доказательства безопасности недвижимости
Банк может перевести деньги продавцу, даже если покупатель не провёл юридическую должную проверку.
Банкинг не заменяет:
проверку Tapu + проверку договора + юридическую должную проверку.
Пример рабочего процесса оплаты недвижимости
Рассмотрим международного покупателя, приобретающего стамбульскую квартиру за:
300 000 €
Возможный рабочий процесс:
Шаг 1
Покупатель получает турецкий налоговый номер.
Шаг 2
Покупатель открывает турецкий счёт в EUR и TRY.
Шаг 3
Банк информируется о том, что для покупки недвижимости поступит примерно 300 000 €.
Шаг 4
Покупатель предоставляет документацию об источнике средств, если запрошено.
Шаг 5
Покупатель переводит средства со своего зарубежного счёта в EUR на свой турецкий счёт в EUR.
Шаг 6
Покупатель завершает юридическую должную проверку и документацию по покупке.
Шаг 7
Покупатель/банк координирует DAB в соответствии с текущими правилами для иностранных покупателей.
Шаг 8
Платёж продавцу производится в соответствии с задокументированной структурой закрытия.
Шаг 9
Передача Tapu завершается.
Шаг 10
Покупатель сохраняет:
квитанцию SWIFT;
DAB;
квитанцию о переводе продавцу;
документы Tapu.
Это даёт транзакции чёткий финансовый аудиторский след.
Альтернативный рабочий процесс без турецкого счёта покупателя
Другая структура, поддерживаемая руководством TKGM, может быть:
Шаг 1
Покупатель завершает должную проверку и договор.
Шаг 2
Покупатель отправляет согласованную иностранную валюту со своего зарубежного счёта напрямую на турецкий валютный счёт продавца.
Шаг 3
Продавец организует конвертацию через банк для DAB на имя покупателя.
Шаг 4
Готовятся соответствующие банковская квитанция и DAB.
Шаг 5
Сделка с Tapu продолжается.
TKGM прямо описывает такой пример в своём FAQ по DAB.
Это может устранить необходимость для покупателя открывать турецкий счёт исключительно для оплаты недвижимости.
Однако местный счёт всё ещё может быть ценным для владения впоследствии.
После покупки: почему стоит держать счёт открытым?
После выдачи Tapu счёт может продолжать служить недвижимости.
Возможные применения включают:
платежи за электричество;
газ;
воду;
интернет;
DASK;
страхование жилья;
aidat;
муниципальные платежи;
обслуживание;
управляющий недвижимостью;
сбор арендной платы;
турецкие налоговые платежи.
Поэтому иностранные покупатели должны думать о банковском счёте не просто как об инструменте закрытия, а как о части операционной инфраструктуры недвижимости.
Владельцы арендной недвижимости
Если квартира будет сдаваться в аренду, держите арендный денежный поток отдельно и отслеживаемо.
Выделенный турецкий счёт может облегчить мониторинг:
Аренда
минус
Aidat
минус
Управление
минус
Обслуживание
минус
Налог / страхование
Чистый денежный поток от недвижимости
Это также улучшает инвестиционный анализ.
Удалённые владельцы должны протестировать банкинг перед отъездом из Турции
Перед вылетом домой:
Войдите, используя мобильные данные или Wi-Fi.
Сделайте небольшой перевод.
Загрузите квитанцию.
Подтвердите доступ к SMS/безопасности.
Проверьте настройки зарубежного доступа.
Подтвердите зарегистрированный телефон и электронную почту.
Сохраните контактную информацию международной службы поддержки банка.
Гораздо легче исправить цифровой банкинг, пока вы ещё в Турции.
15 вопросов, которые следует задать банку перед открытием счёта
Иностранные покупатели недвижимости должны спросить:
Открываете ли вы счета для моего гражданства?
Могу ли я открыть счёт как нерезидент?
Нужен ли мне турецкий вид на жительство?
Достаточно ли моего турецкого налогового номера?
Какое подтверждение адреса вы примете?
Могу ли я открыть счета в TRY, USD и EUR?
Могу ли я получить крупный перевод SWIFT из-за рубежа?
Какие документы об источнике средств вы потребуете?
Каковы комиссии за входящие SWIFT?
Каковы лимиты исходящих переводов?
Могу ли я увеличить лимит перевода для закрытия сделки с недвижимостью?
Может ли ваше отделение обработать DAB для иностранного покупателя недвижимости?
Будет ли мобильный банкинг работать, когда я за пределами Турции?
Могу ли я получать OTP-сообщения на свой иностранный номер?
Какие документы вам нужны, прежде чем я переведу средства на покупку?
Получите важные операционные ответы до перемещения денег.
FAQ: Турецкие банковские счета для иностранных покупателей недвижимости
Могут ли иностранцы открыть банковский счёт в Турции?
Да. Иностранные граждане могут открывать счета при условии соблюдения требований выбранного банка по идентификации, комплаенсу и принятию клиентов.
Нужен ли мне вид на жительство для открытия турецкого банковского счёта?
Не универсально.
Требования различаются в зависимости от банка и клиента. Например, İşbank в настоящее время перечисляет действующий паспорт или применимый вид на жительство, номер иностранной идентификации или налоговый идентификационный номер и приемлемое подтверждение адреса среди своих требований к онбордингу.
Могу ли я открыть банковский счёт в Турции только с паспортом?
Паспорт играет центральную роль в идентификации, но банк может также потребовать:
налоговый или номер иностранной идентификации;
подтверждение адреса;
контактные данные;
дополнительную документацию KYC.
Не следует предполагать, что одного паспорта достаточно в каждом банке.
Как иностранцы получают турецкий налоговый номер?
Цифровая налоговая служба Турции в настоящее время предоставляет онлайн-заявку на потенциальный налоговый идентификационный номер для иностранцев, запрашивая паспорт и личную информацию/информацию об адресе.
Является ли турецкий налоговый номер тем же, что и вид на жительство?
Нет.
Налоговый номер — это административный налоговый идентификатор.
Вид на жительство касается иммиграционного/резидентного статуса.
Обязателен ли турецкий банковский счёт для покупки дома?
Не обязательно.
Руководство TKGM по DAB включает пример сделки, где иностранный покупатель отправляет иностранную валюту напрямую с зарубежного счёта на турецкий счёт продавца, а продавец затем организует конвертацию иностранной валюты и процесс DAB.
Нужен ли иностранным покупателям недвижимости DAB?
Для покупок иностранными физическими лицами, подпадающих под применимую систему, TKGM заявляет, что иностранная валюта должна быть продана через банк в рамках процедуры Центрального банка, и DAB должен быть представлен для сделки с правом собственности.
Может ли продавец оформить DAB вместо покупателя?
Да, в рамках применимой структуры.
Система TKGM 2022/1 позволяет продавать соответствующую иностранную валюту через банк покупателем, продавцом или их уполномоченными представителями при условии правильного оформления документации.
Могу ли я отправить деньги за недвижимость со своего зарубежного счёта?
Да, в зависимости от структуры сделки.
TKGM приводит явный пример иностранного покупателя, переводящего USD с зарубежного банковского счёта на турецкий USD-счёт продавца.
Могу ли я держать евро или доллары в турецком банке?
Турецкие банки предлагают счета в иностранной валюте.
Например, Ziraat в настоящее время предлагает текущие счета в иностранной валюте, поддерживающие переводы в иностранной валюте.
Доступность продуктов и поддерживаемые валюты зависят от банка.
Что такое турецкий IBAN?
Турецкий IBAN — это идентификатор счёта, используемый для банковских переводов. Ziraat заявляет, что турецкие IBAN содержат 26 символов, включая префикс TR.
Почему банк спрашивает, откуда мои деньги?
Турецкие банки подпадают под обязательства AML/KYC.
MASAK требует, чтобы финансовые учреждения идентифицировали клиентов и применяли меры должной осмотрительности, а необъяснимый источник средств может быть индикатором риска для проверки подозрительных транзакций.
Могу ли я перевести 400 000 $ на новый турецкий банковский счёт?
Потенциально, но свяжитесь с банком заранее.
Крупный входящий перевод может потребовать подтверждающей документации относительно:
происхождения средств;
цели;
отправителя;
сделки с недвижимостью.
Не предполагайте, что он будет немедленно доступен без проверки комплаенса.
Могу ли я оплатить турецкую недвижимость наличными?
Банковский след перевода, как правило, гораздо легче документировать, особенно для сделок иностранных покупателей и гражданства.
Приобретение недвижимости, связанное с гражданством, специально требует соответствующего банковского подтверждения платежа в соответствии с процедурами TKGM.
Могу ли я использовать чей-то банковский счёт для покупки недвижимости?
Структуры платежей от третьих лиц могут создавать дополнительные юридические, банковские и комплаенс-вопросы.
Их следует рассмотреть до оплаты, особенно когда речь идёт о гражданстве.
Прямой и задокументированный след платежей обычно яснее.
Могу ли я открыть свой турецкий счёт удалённо?
Некоторые банки предоставляют цифровые или альтернативные варианты онбординга.
İşbank в настоящее время позволяет соответствующим иностранным гражданам инициировать цифровые заявки на открытие счёта, используя иностранную идентификацию и паспортную информацию, в то время как процедуры других банков различаются.
Будет ли турецкий мобильный банкинг работать за границей?
Может, но настройки безопасности различаются.
Например, Ziraat поддерживает специальные процедуры для клиентов, которым нужен доступ к интернет/мобильному банкингу с иностранных IP-адресов.
Иностранные владельцы должны настроить доступ перед отъездом из Турции.
Нужен ли мне турецкий банковский счёт после покупки недвижимости?
Это не обязательно юридически обязательно просто потому, что вы владеете недвижимостью, но это крайне полезно для:
коммунальных услуг;
aidat;
налогов;
страхования;
дохода от аренды;
обслуживания;
управления недвижимостью.
Заключительный совет для иностранных покупателей недвижимости
Открытие банковского счёта в Турции для покупки недвижимости — это не просто административная задача.
Это часть финансовой инфраструктуры сделки.
Хорошо подготовленный покупатель должен знать:
какой банк примет его клиентский профиль;
какие документы, удостоверяющие личность и адрес, требуются;
будет ли использоваться налоговый идентификационный номер или YKN;
как деньги на покупку достигнут Турции;
какие доказательства источника средств могут потребоваться;
какие валютные счета необходимы;
как будет произведён DAB;
кто получит платёж за недвижимость;
какие лимиты переводов применяются;
как банкинг продолжится после покупки.
Самое важное практическое правило:
Постройте банковскую структуру до закрытия сделки с недвижимостью — а не во время него.
Не ждите до дня перед Tapu, чтобы обнаружить, что:
ваш счёт не активен;
ваш лимит перевода слишком низок;
банку нужны документы об источнике средств;
деньги ещё не зачислены;
ваша иностранная валюта была конвертирована неправильно;
ваш мобильный банкинг не может авторизовать перевод.
Для иностранных покупателей недвижимости сильная сделка создаёт чистую финансовую цепочку:
Источник средств
↓
Банк покупателя
↓
Турецкая банковская система
↓
DAB / Требуемая документация
↓
Платёж продавцу
↓
Передача Tapu
↓
Постоянные записи о транзакциях
Собственный турецкий банковский счёт покупателя может сделать эту цепочку проще, но это не единственный юридически возможный путь.
Опубликованные правила TKGM подтверждают, что в рамках надлежащей структуры DAB иностранная валюта также может быть переведена напрямую с зарубежного счёта покупателя на турецкий счёт продавца до завершения требуемой процедуры банковской конвертации.
Таким образом, стратегический вопрос не:
«Должен ли у меня быть турецкий банковский счёт?»
А:
«Какая банковская структура даёт мне самый чистый, безопасный и наиболее документируемый путь от моих денег за рубежом к зарегистрированному праву собственности в Турции?»
Это вопрос, на который иностранный покупатель недвижимости должен ответить перед переводом значительных средств.